
Держава затримує виплати компенсації відсотків за програмою «Доступні кредити 5–7–9%». Через це банки пропонують підприємцям тимчасово покривати різницю між пільговою та ринковою ставками власним коштом. Деяких позичальників також попереджають про можливе погіршення кредитної історії. ZAXID.NET з’ясовував, чому виникла заборгованість, наскільки масштабною є проблема та чи зобов’язаний бізнес платити замість держави.
Кредит на розвиток бізнесу, за який доводеться платити більше?
Марія Тимошенко, відома в твіттері як Марічка, що готує шоколадки, уже понад десять років розвиває власну кондитерську «Номер Дому». Її бізнес починався у 2015 році з домашнього приготування фаджу – солодощів, схожих на помадку. Згодом невелика справа перетворилася на повноцінне виробництво шоколаду, варення та інших десертів із незвичними поєднаннями смаків. З часом попит на продукцію зростав, а тому підприємиця шукала способи, як розширити виробничі потужності, зокрема потрібне було нове обладнання. Марія вирішила скористалася державною програмою «Доступні кредити 5–7–9%», яка дозволяє бізнесу отримувати фінансування за зниженими відсотковими ставками. Кредит на суму 560 тис. грн вона оформила у «ПриватБанку».
«Я брала кредит на обладнання, аби масштабуватись та автоматизувати процеси на виробництві, воно доволі дороговартісне, тож програма «5-7-9%» була якраз вдалим рішенням. Я виплатила половину, залишається ще 1,5 роки», – розповіла Марія.
Однак у жовтні цього року підприємиця зіткнулася з проблемою. Виявилося, що держава ще з березня не компенсує банку частину відсотків за її кредитом.
Не пропустіть найважливіше Додайте ZAXID.NET у вибрані в Google
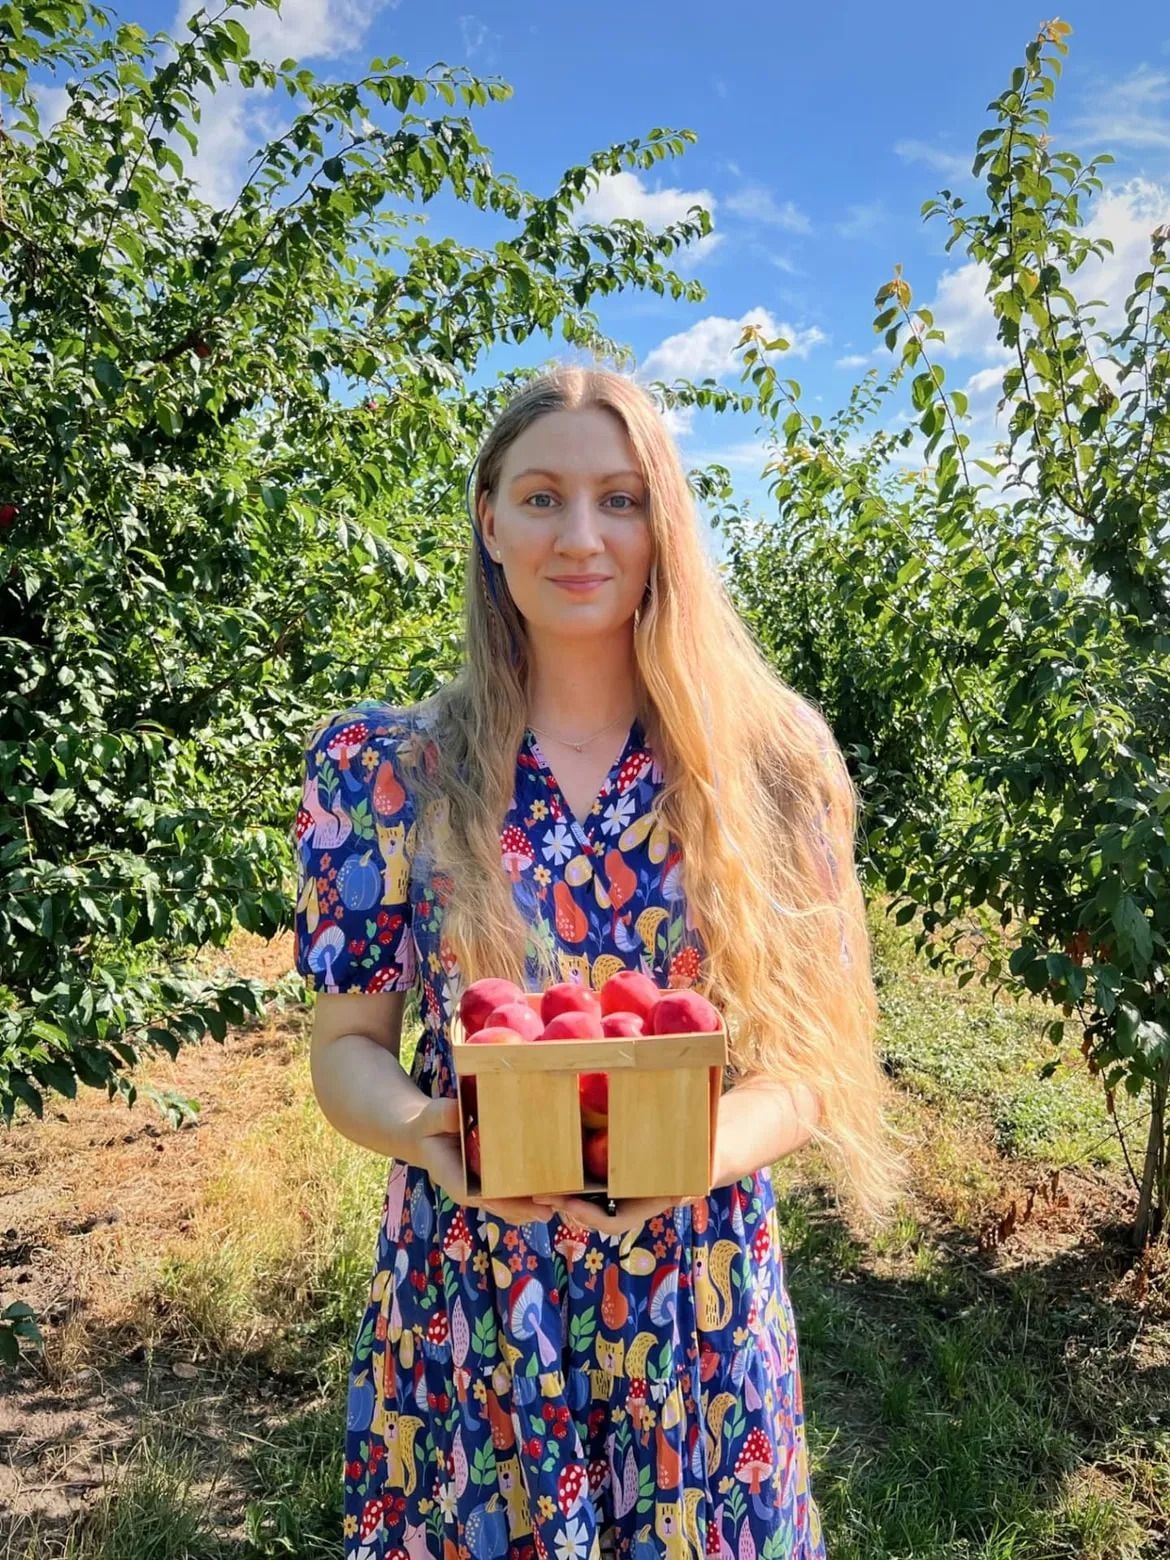 Марія Тимошенко брала кредит за програмою «5–7–9%» на обладнання для виробництва шоколаду / Фото з інстаграму
Марія розповіла, що раніше банк самостійно обліковував ці кошти. Приблизно раз на квартал менеджерка повідомляла їй суму державної компенсації для внесення у звітність. У застосунку «ПриватБанку» відображалися лише тіло кредиту та відсотки, які підприємиця мала сплачувати самостійно. Тож і про накопичення невідшкодованих відсотків вона дізналася не із застосунку, а коли отримала лист від банку, 12 жовтня. Наступного дня Марія сконтактувала з менеджеркою банку, аби з’ясувати деталі, на що отримала таку відповідь: «Держава не компенсувала відсотки по кредиту починаючи з березня. Тому банк рекомендує зробити це клієнту самостійно. Коли в держави будуть кошти і вона компенсує ці відсотки, вони будуть вам повернуті на поточний рахунок».
У листі від «ПриватБанку» також є примітка, якщо підприємиця не сплатить ці кошти, це потенційно може погіршити її кредитну історію та вплинути на можливість отримувати фінансування в майбутньому.
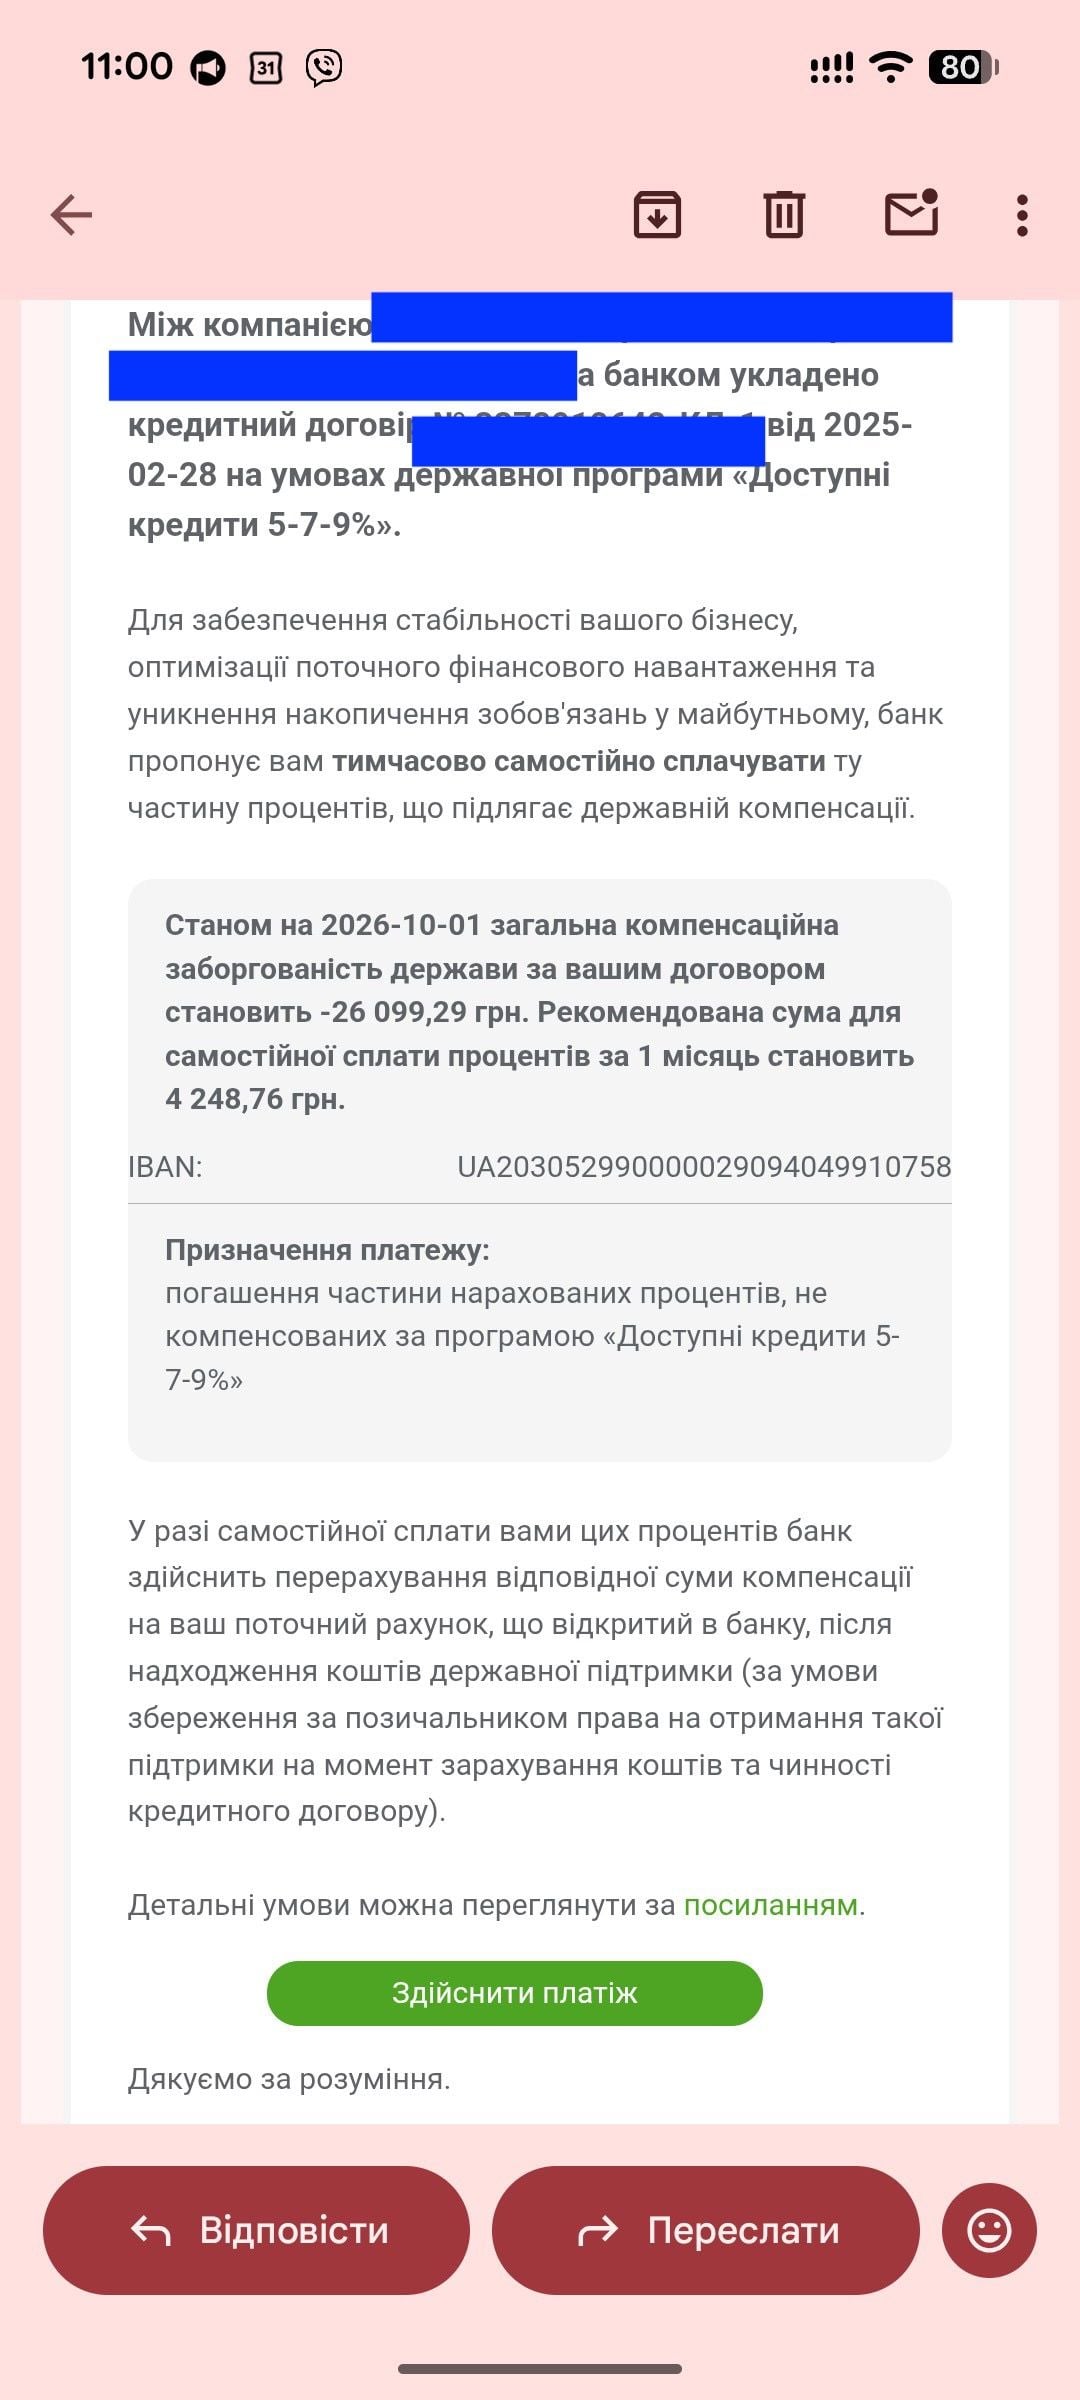 Марії Тимошенко повідомили про затримку виплати компенсації за кредитом / Фото надане ZAXID.NET
Підприємиця підтвердила, що в її кредитному договорі є пункт, за яким у разі відсутності державної компенсації відсотки має сплачувати сам позичальник. Однак банк не попередив її заздалегідь про затримку виплат та можливе накопичення додаткових платежів.
Таким чином, Марія опинилася перед вибором: тимчасово взяти на себе додаткові витрати, яких вона не планувала, або ризикувати можливими наслідками для кредитної історії. За її підрахунками, якщо самостійно сплачувати й ту частину відсотків, яку мала компенсувати держава, ставка за кредитом фактично зросте із 7% до 20,8%. У грошовому еквіваленті це означає близько 100 тис. грн додаткових витрат.
З проблемою зіткнулася не лише Марія
Про анологічну ситуацію повідомили й інші підприємці, які скористалися державною програмою «5–7–9%». Зокрема, військовий Роман Абрашин теж отримав лист від «ПриватБанку» з рекомендацією самостійно покривати відсотки. Іронічно підприємці називали ці повідомлення «листами щастя».
«Держава вже близько пів року не забезпечує належного фінансування компенсації відсотків за програмою «5–7–9%». І тепер різницю між пільговою та базовою банківською ставкою фактично перекладають на позичальників. Тобто держава не виконує свою частину механізму субсидування, а фінансові наслідки розгрібає бізнес», – написав Роман Абрашин.
Підприємець Валерій Закамалдін, який заснував і розвиває мережу магазинів спортивного харчування Proteinovi4, теж зіткнувся з такою проблемою.
«Тобто я відкриваю магазини, створюю робочі місця, сплачую податки, виконую свої зобов'язання по кредитному договору. А якщо держава затримує виконання своїх – платити тимчасово пропонують теж мені? Я розумію, що в договорах є свої умови. Але в мене одне питання: це програма підтримки підприємців чи підприємці вже підтримують державну програму додатково до податків?», – зазначив Валерій.
Як працює програма «Доступні кредити 5–7–9%»?
Державну програму «Доступні кредити 5–7–9%» запустили у лютому 2020 року, щоб зробити банківські кредити доступнішими для малого та середнього бізнесу. Її суть в тому, що підприємець сплачує знижену відсоткову ставку, а різницю між нею та ставкою, визначеною кредитним договором, компенсує держава.
Наприклад, якщо за умовами кредиту підприємець сплачує 7% річних, а повна ставка банку становить 20%, різницю має покривати державна компенсація. Конкретні ставки та умови залежать від виду кредиту й договору з банком.
Завдяки цьому бізнес може позичати гроші на розвиток виробництва, закупівлю обладнання, поповнення обігових коштів, енергетичні потреби та інші цілі, передбачені програмою. Після початку повномасштабної війни програма стала одним з основних інструментів державної підтримки підприємців.
За даними Міністерства фінансів, від початку 2026 року станом на 12 жовтня український бізнес отримав за програмою майже 29,7 тис. кредитів на 128,8 млрд грн. Загалом від запуску програми банки уклали понад 164 тис. кредитних договорів на 591 млрд грн. У програмі беруть участь 48 уповноважених банків.
Водночас механізм компенсації означає, що банк має отримувати частину відсотків із державних коштів. Якщо ж ці виплати затримуються, виникає питання, хто і на яких умовах повинен тимчасово покривати різницю.
Чому держава затримує виплати?
Голова парламентського комітету з питань фінансів, податкової та митної політики Данило Гетманцев у коментарі ZAXID.NET пояснив затримку виплат нестачею коштів. За його словами, з середини вересня зупинені виплати, крім забезпечених видатків (зарплати, пенсії, фінансування армії). Водночас він підтвердив, що кошти, які підприємці тимчасово сплатять замість держави, мають бути їм повернуті.
Дещо пародоксально у цьому контексті виглядає повідомлення Міністерства фінансів від 12 жовтня про те, що держава продовжує здійснювати необхідні компенсаційні виплати за укладеними кредитними договорами програми «5–7–9%». Утім, як пояснила ZAXID.NET директорка департаменту фінансової стабільності Національного банку України Первін Дадашова, проблема із затримками державних компенсацій за цією програмою існує вже кілька років. За її словами, після початку повномасштабної війни попит на пільгові кредити суттєво зріс, а ось коштів, які держава щороку передбачає на компенсацію відсотків банкам, виявилося недостатньо. Через це з 2022 року почала накопичуватися заборгованість, яку переносять із року в рік.
«У програми немає свого безумовного бюджету», – зазначила Дадашова. Щороку держава передбачає на неї певну суму, однак фактична потреба залежить від кількості та обсягу виданих кредитів, а також від ставок за ними.
 Первін Дадашова повідомила, що проблема затримок виплати компенсацій за програмою існує уже кілька років / Фото НБУ
За попередніми оцінками Дадашової, станом на середину 2026 року борг держави перед банками становив близько 8 млрд грн. Це приблизно шість місяців компенсаційних виплат. Водночас, за її словами, це не означає, що держава взагалі припинила фінансувати програму. Впродовж року банки отримували кошти, однак вони йшли на погашення раніше накопиченої заборгованості. Тому компенсації за новішими нарахуваннями продовжували затримуватися.
Чи має банк право вимагати від підприємця сплатити ці відсотки?
Дадашова пояснила, що за умовами державної програми банк отримує таке право, якщо затримка компенсації перевищує 9 місяців. До цього моменту банк може запропонувати клієнту тимчасово покрити різницю між ринковою та пільговою ставками, але не має підстав вимагати цього як обов'язкового платежу. «На сьогодні це не може бути вимогою», – наголосила представниця НБУ.
Вона також прокоментувала ситуації, коли банківські менеджери попереджають підприємців про можливе погіршення кредитної історії через несплату державної частини відсотків. За словами Дадашової, таке пояснення є некоректним. Якщо підприємець справно виконує власні зобов'язання за кредитом, затримка компенсації з боку держави не повинна відображатися як його прострочення у Кредитному реєстрі НБУ або погіршувати оцінку його кредитного ризику. Вона додала, що Нацбанк уже обговорював із банками неприпустимість такого підходу до позичальників.
Чи повернуть підприємцю гроші, сплачені замість держави?
За словами Первін Дадашової, якщо підприємець добровільно покриє державну частину відсотків, після надходження компенсації банк має повернути йому ці кошти. Однак такий механізм працює, поки кредит залишається чинним.
«Є приклади, коли клієнтам самим було цікаво зменшити суму боргу максимально. Вони погашали її майже повністю завчасно, навіть включно з цими відсотками, а потім отримували компенсації. Тобто якщо залишається хоча б якась невеличка сума, умовно в гривнях кредиту, то компенсація, надійшовши в банк, потім спрямовується на клієнта», – пояснила Дадашова.
Якщо ж підприємець повністю закриє кредит до надходження державної компенсації, стандартний механізм повернення коштів уже не працюватиме. Тому перед достроковим погашенням варто з’ясувати в банку порядок розрахунків.
Чи стане складніше отримати кредит за програмою «5–7–9%»?
Дадашова не виключає, що банки обережніше видаватимуть нові пільгові кредити. За її словами, держава зараз не має достатньо коштів для суттєвого розширення програми, тому підтримку варто спрямовувати насамперед підприємствам, для яких вона є критично важливою.
Якщо бізнес може залучити фінансування на ринкових умовах, банк, на її думку, має пропонувати йому такий кредит. Інакше обмежений бюджет витрачатиметься також на позичальників, які могли б обійтися без державної компенсації. Уряд зі свого боку поступово посилює критерії участі у програмі.
Основним джерелом коштів для програми, за її словами, є фінансування Світового банку. У проєкті бюджету на 2027 рік на «5–7–9%» передбачили 19 млрд грн. Однак, за оцінкою представниці НБУ, цієї суми недостатньо, щоб повністю розв’язати проблему накопичених боргів. Додатковий ресурс держава розраховує залучати у співпраці з міжнародними партнерами.
Затримки компенсацій за кредитами – лише один із наслідків нестачі коштів у бюджеті. Держава також призупинила відшкодування ПДВ бізнесу на близько 18 млрд грн. Про це 12 жовтня повідомив міністр фінансів Сергій Марченко, пояснивши, що уряд шукає внутрішні ресурси для фінансування видатків.
Для підприємств це означає, що частина їхніх обігових коштів залишається в бюджеті, а запланована державна підтримка не надходить вчасно. При цьому зарплати, податки та платежі за кредитами потрібно сплачувати за графіком. Фактично бізнесу доводиться власними коштами покривати затримки державних розрахунків, і що довше вони тривають, то менше грошей залишається на роботу та розвиток підприємств, від яких бюджет очікує наступних податкових надходжень.
Нагадаємо, станом на кінець вересня дефіцит оборонного бюджету становив 27 млрд доларів. Прем’єр-міністр Сергій Корецький повідомляв, що Україні загрожує масштабне скорочення видатків через затримку допомоги від західних партнерів. За його словами, Україна не стикалася з такою напруженою бюджетною ситуацією з 2022 року. Згодом уряд таки почав зупиняти фінансування всього, що не пов’язане з війною чи соціальним забезпеченням. У першу чергу це капітальні видатки: будівництво і реконструкція, у тому числі лікарень, будівництво укриттів у лікарнях та школах, захист енергетики, будівництво соціального житла. Обмеження видатків стосується й плану стійкості, зокрема обмежено фінансування будівництва захисних споруд навколо ененргетичних об’єктів.


 Ми використовуємо